 Dette française : 340 milliards d’euros à émettre en 2027, est-ce le début d’une crise ?La France prévoit 340 milliards d'euros d'émissions obligataires en 2027 et une charge de la dette de l'État à 72,9 milliards. Les marchés exigent une prime de risque croissante, sans que cela signifie une faillite imminente.Agence France TrésorBCE
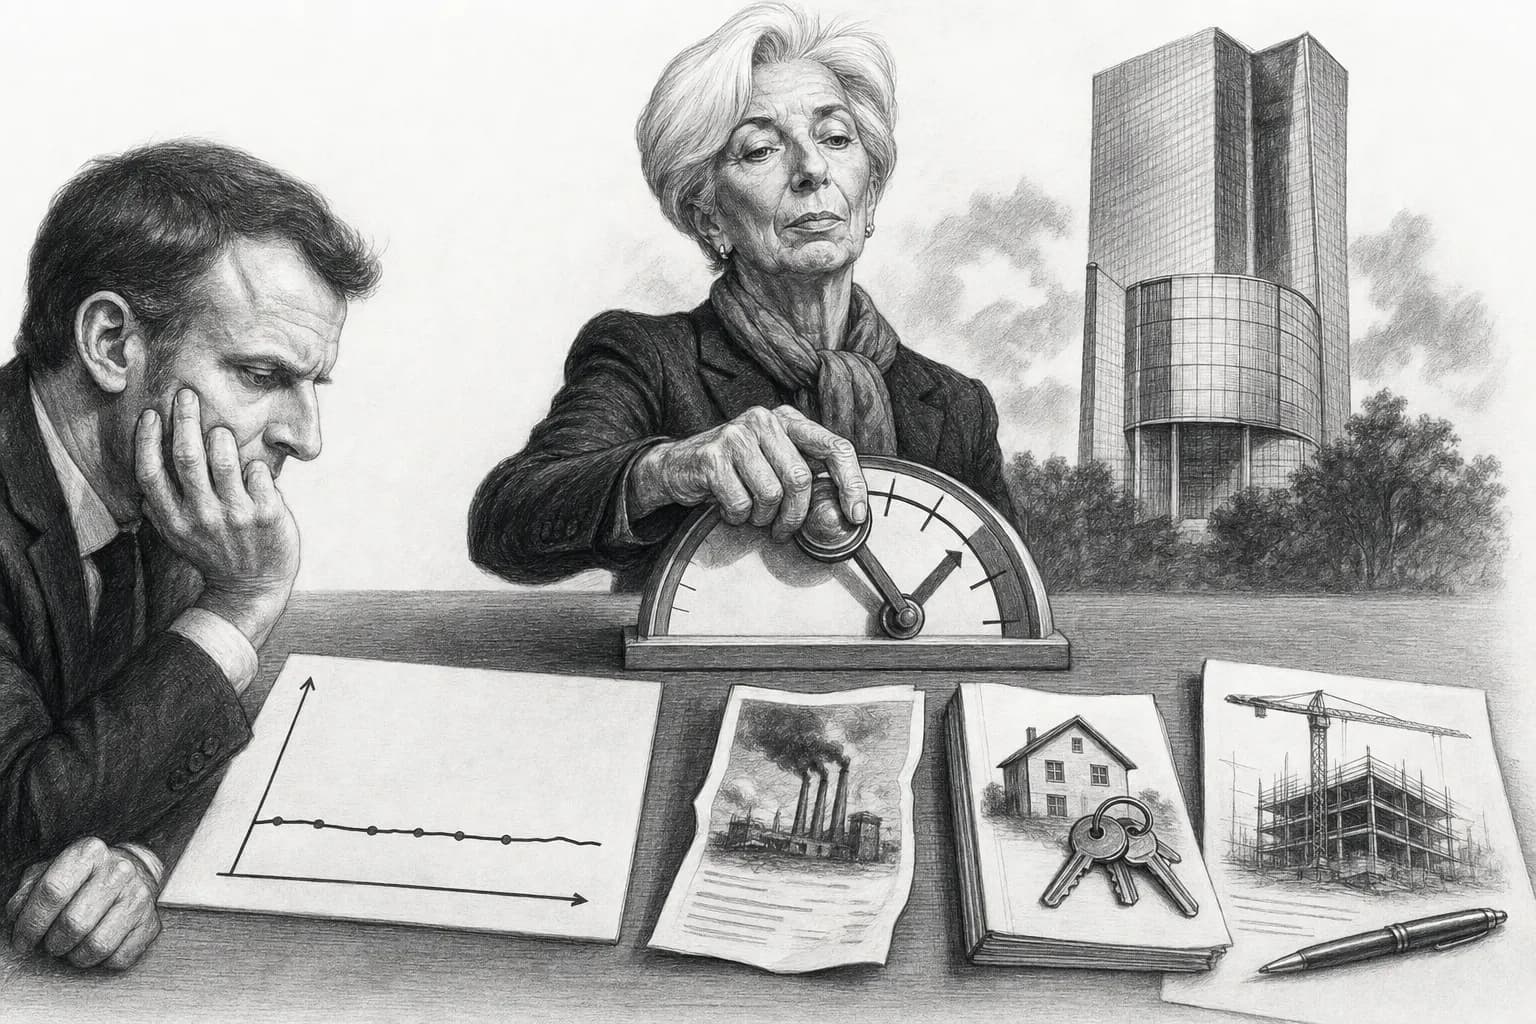
La France devrait plafonner à 0,4 % de croissance en 2026, alors que la BCE vient de relever ses taux. La contradiction n’est qu’apparente : Francfort veut empêcher le choc énergétique de contaminer tous les prix, quitte à ralentir encore le crédit, l’investissement et l’emploi.
La France devrait connaître seulement 0,4 % de croissance en 2026. Le PIB a reculé de 0,2 % au premier trimestre, puis stagné au deuxième. Le pouvoir d’achat par unité de consommation a baissé de 0,6 % au printemps. Et malgré ça, la Banque centrale européenne vient d’augmenter ses taux.
Quand une économie ralentit, on imagine plutôt qu’il faut faciliter le crédit, permettre aux entreprises d’investir et aux ménages de consommer. Pas rendre l’argent plus cher.
Sauf que la BCE ne cherche pas d’abord à faire repartir la croissance française. Son mandat principal est de maintenir la stabilité des prix dans l’ensemble de la zone euro.
La France est quasiment à l’arrêt
La dernière note de conjoncture de l’Insee n’est pas franchement réjouissante.
La croissance française ne devrait atteindre que 0,4 % en 2026, contre 0,7 % attendu précédemment. L’Insee prévoit aussi une baisse de 0,4 % du pouvoir d’achat sur l’année, un recul de l’investissement des entreprises et environ 52 000 destructions nettes d’emplois salariés. Le chômage atteindrait 8,6 % en fin d’année.
Au deuxième trimestre, le PIB n’a simplement pas progressé. Et le pouvoir d’achat par unité de consommation a reculé de 0,6 %, après déjà -0,2 % au premier trimestre, selon les comptes nationaux trimestriels de l’Insee.
Nous avons une économie qui produit peu de croissance, des ménages qui perdent du pouvoir d’achat et des entreprises qui investissent moins. Ce n’est pas exactement le moment où l’on rêve d’un crédit plus cher.
Pourtant, la BCE vient de remonter ses taux
Le 10 septembre, la BCE a relevé ses trois taux directeurs de 0,25 point. Son taux de dépôt passe ainsi à 2,50 % à compter du 16 septembre.
Elle prévoit désormais une inflation moyenne de 3 % en 2026, puis 2,5 % en 2027. Son objectif reste 2 %. (BCE)
La poussée actuelle vient en grande partie de l’énergie. Le conflit au Moyen-Orient a fait remonter brutalement le pétrole et le gaz. Or un baril plus cher ne reste pas gentiment dans les tableaux des traders.
Il augmente le coût du carburant, puis celui du transport et de certaines productions industrielles ou agricoles. Ces hausses peuvent finir dans les magasins.
Et si les salariés demandent ensuite des augmentations pour compenser, les entreprises peuvent en répercuter une partie dans leurs prix. C’est cette deuxième étape que la BCE veut surtout éviter.
Mais augmenter les taux ne produit pas de pétrole
La BCE peut augmenter son taux à 2,5 %, 3 % ou même 5 %. Cela ne fera sortir aucun baril supplémentaire du détroit d’Ormuz.
Un taux directeur ne construit pas un terminal méthanier. Il ne produit pas d’électricité. Il ne met pas fin à une guerre.
La politique monétaire agit ailleurs.
Un crédit immobilier devient plus cher. Un investissement d’entreprise devient moins rentable. Certains ménages reportent un achat. Certaines entreprises reportent une embauche ou une nouvelle usine.
La demande ralentit. Lorsqu’on consomme et investit moins, les entreprises ont davantage de difficultés à augmenter leurs prix.
La BCE ne fait donc pas vraiment baisser le prix du pétrole. Elle essaie d’empêcher que le reste de l’économie s’adapte au pétrole cher en augmentant durablement tous ses prix.
Et quelqu’un paie forcément
Pour réduire l’inflation, on accepte volontairement de ralentir une partie de l’économie.
Le ménage qui cherche à acheter son premier logement paie davantage son crédit. L’entreprise qui voulait investir doit accepter une rentabilité plus faible ou abandonner son projet. L’État lui-même emprunte plus cher.
Et si l’activité ralentit suffisamment, certains salariés peuvent finalement payer sous forme de chômage.
Cela ne veut pas dire que la BCE se trompe. Laisser une inflation durablement élevée produit aussi des dégâts considérables, particulièrement pour les ménages modestes qui consacrent une part importante de leur revenu aux dépenses essentielles.
Il n’existe donc pas ici une solution sans perdant.
La France et la BCE ne regardent pas exactement la même économie
La BCE ne fixe pas les taux pour la France. Elle les fixe pour vingt pays partageant la même monnaie.
Or pendant que l’Insee prévoit seulement 0,4 % de croissance française en 2026, la BCE prévoit encore 0,9 % de croissance pour l’ensemble de la zone euro. (BCE)
Notre économie peut donc être particulièrement fragile alors que la banque centrale considère que l’ensemble européen résiste suffisamment pour supporter des taux plus élevés.
C’est une vieille difficulté de l’euro : un seul taux d’intérêt pour plusieurs économies qui n’avancent pas forcément à la même vitesse. Un taux adapté à l’Allemagne, à l’Espagne ou aux Pays-Bas n’est pas nécessairement le taux idéal pour la France.
Mais avoir une monnaie commune signifie précisément accepter cette politique monétaire commune.
Alors faut-il vraiment augmenter les taux ?
Je ne crois pas qu’on puisse répondre sérieusement par un simple oui ou non.
Si le choc pétrolier est temporaire et disparaît rapidement, augmenter fortement les taux pourrait casser inutilement une croissance déjà très faible.
Si, au contraire, l’énergie reste chère pendant des mois et finit par entraîner les salaires et les autres prix, ne rien faire pourrait installer durablement l’inflation au-dessus de 2 %.
La BCE fait donc un pari. Elle préfère prendre le risque de ralentir davantage l’économie plutôt que celui de perdre à nouveau le contrôle de l’inflation.
Pour la France, ce pari arrive au pire moment : 0,4 % de croissance, un pouvoir d’achat qui recule, un déficit public encore élevé et maintenant un crédit plus cher.
Et cela pose une question qui va devenir centrale dans le budget 2027, alors que réduire le déficit ne suffit pas à faire baisser la dette.
Quand la croissance ne nous sauve plus, que l’emprunt coûte davantage et que les ménages commencent déjà à sentir la pression, où trouve-t-on l’argent ?
À partir de là, les promesses politiques deviennent beaucoup plus intéressantes à regarder. Parce qu’il ne suffit plus de dire ce que l’on veut financer.
Il faut enfin dire qui paie.