 Dette française : 340 milliards d’euros à émettre en 2027, est-ce le début d’une crise ?La France prévoit 340 milliards d'euros d'émissions obligataires en 2027 et une charge de la dette de l'État à 72,9 milliards. Les marchés exigent une prime de risque croissante, sans que cela signifie une faillite imminente.Agence France TrésorBCE
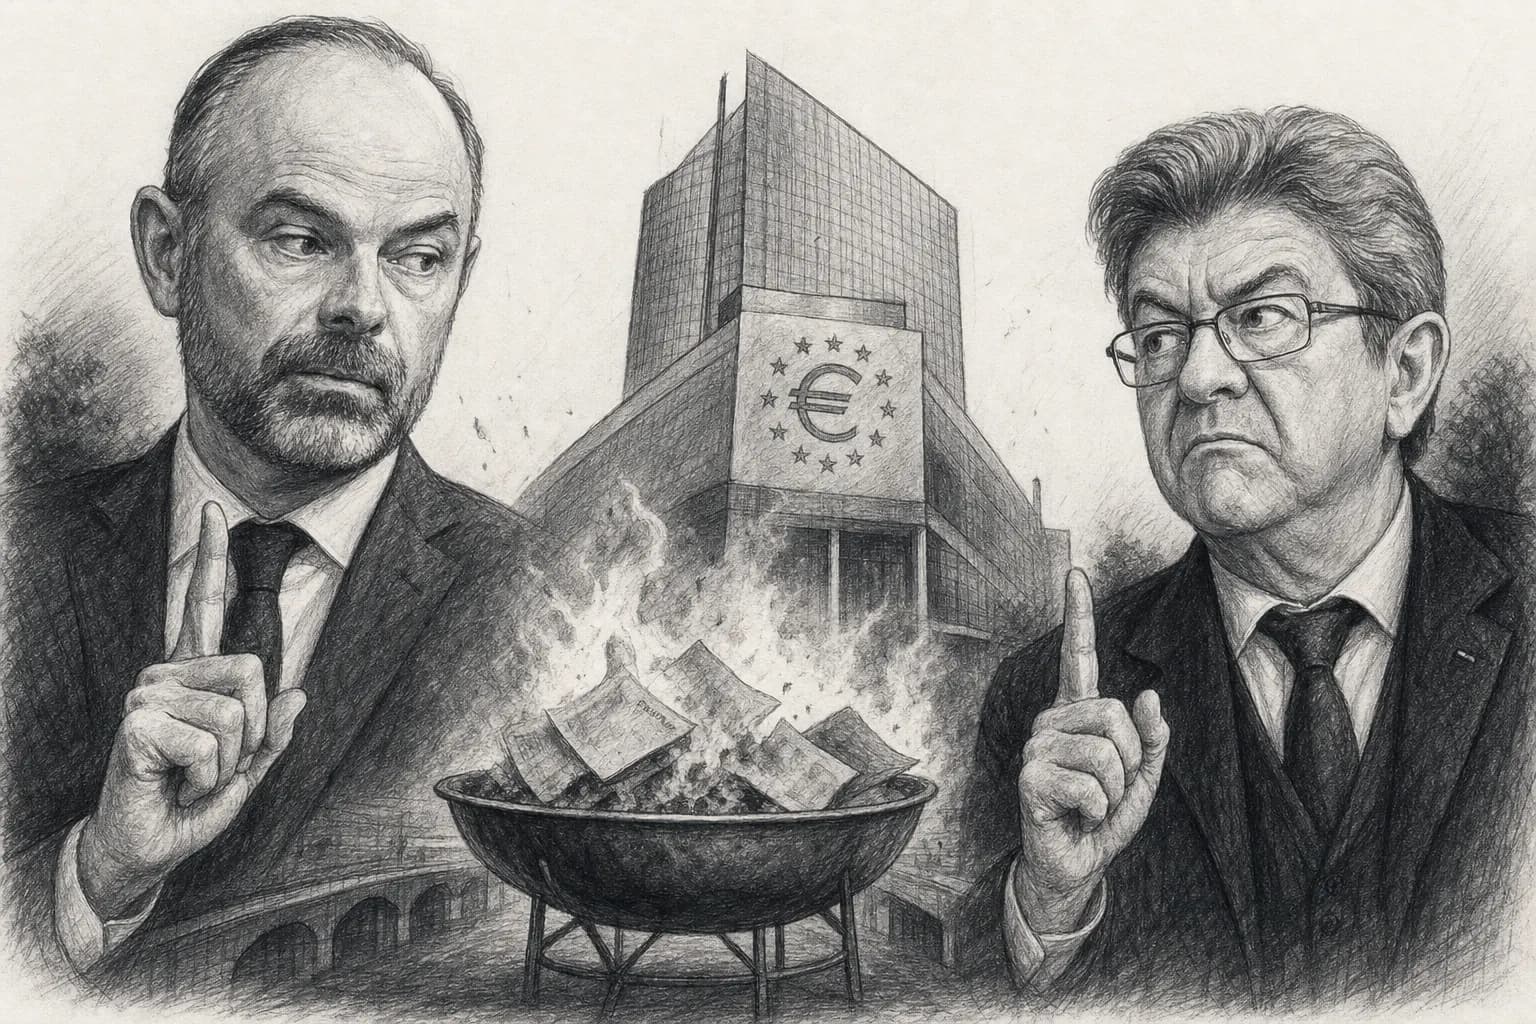
Édouard Philippe présente l’annulation d’une partie de la dette comme une exclusion bancaire. La proposition de Mélenchon pose pourtant d’autres questions : qui détient les titres, quel gain reste pour l’État et que feraient les partenaires européens ?
Au débat du Medef du 27 août 2026, Édouard Philippe répond à Jean-Luc Mélenchon :
« Vous expliquez qu’on va brûler la dette et vous allez faire en sorte que la France finisse interdit bancaire. »
La phrase est rapportée dans le suivi du débat. On comprend l’image : ne plus rembourser, ne plus pouvoir emprunter. Mais un État ne fonctionne pas comme notre compte bancaire.
Pour financer son déficit, la France vend des obligations. Des investisseurs lui prêtent de l’argent contre un remboursement futur et des intérêts. Ils peuvent demander des taux plus élevés, ou refuser d’acheter aux conditions proposées. C’est là que peut commencer une crise.
La proposition de Mélenchon concerne une partie bien particulière de cette dette : les titres détenus par l’Eurosystème, dont la Banque de France. Il évoque 18 % de la dette française, proportion rapportée par Public Sénat. À titre de repère distinct, la dette négociable de l’État atteignait 2 881,9 milliards d’euros fin juillet 2026, selon l’Agence France Trésor.
Son programme propose de transformer ces titres en dettes perpétuelles à taux nul. Le capital resterait inscrit, mais sans échéance de remboursement et sans intérêts.
Prenons un exemple. L’État emprunte 100 euros à un investisseur. Plus tard, la Banque de France rachète son obligation en créant des réserves de banque centrale. L’investisseur reçoit alors son argent.
Si l’on transforme ensuite cette obligation, on ne retire pas 100 euros à cet ancien détenteur : il a déjà été payé. Les titres encore détenus par des investisseurs privés, eux, resteraient dus.
On ne crée pas non plus 100 euros supplémentaires au moment de la transformation. La création monétaire a eu lieu lors du rachat.
Cela ne rend pas l’opération gratuite.
L’État économiserait les intérêts concernés et n’aurait plus à refinancer ce capital à son échéance. Mais la Banque de France perdrait la valeur de ses titres et des revenus futurs. Ses versements à l’État pourraient diminuer. Le gain pour les finances publiques ne se lit donc pas uniquement dans les intérêts supprimés.
Une banque centrale peut fonctionner avec des fonds propres négatifs, comme l’explique la Banque des règlements internationaux. Sa capacité à mener sa politique et la confiance qu’elle inspire restent essentielles.
Et la France ne décide pas seule.
La Banque de France appartient à l’Eurosystème. Une étude de la BCE publiée en 2026 souligne l’incompatibilité générale de ces propositions avec le cadre européen actuel. Le projet suppose donc une négociation majeure ou un conflit avec les règles existantes.
Une opération coordonnée et une décision française unilatérale n’auraient pas les mêmes conséquences. Dans le second cas, les investisseurs pourraient craindre d’autres changements et demander une rémunération plus élevée pour continuer à prêter.
La France ne deviendrait pas automatiquement interdite bancaire. Mais emprunter pourrait lui coûter beaucoup plus cher.
Même avec un accord, une partie du problème resterait : si les dépenses dépassent toujours les recettes, le déficit crée de nouveaux besoins d’emprunt. C’est le mécanisme présenté dans notre analyse du budget 2027 et de la dette.
On peut discuter de la dette détenue par la Banque de France. Pour comprendre la proposition, les conditions d’un accord européen et le gain public réel sont plus utiles que l’image d’une carte bancaire confisquée.