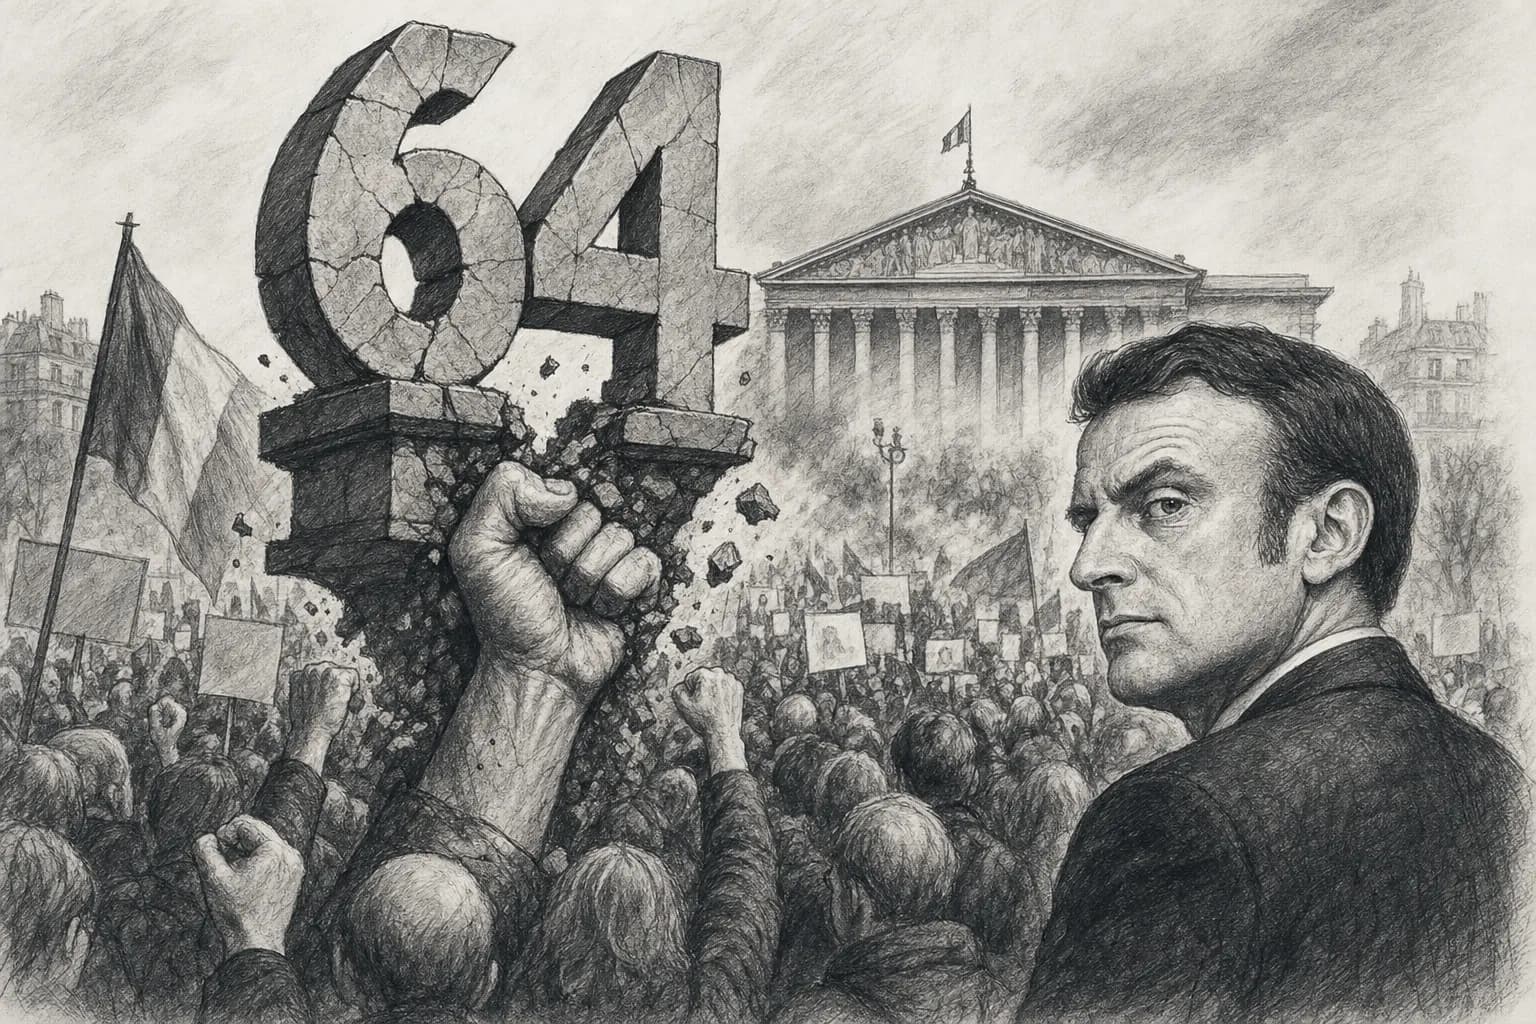
 Les grands mouvements sociaux des dix dernières années : Retraites 2023 : des millions dans la rue, un 49.3… et 64 ans quand mêmeLe 7 mars 2023, 1,28 million de personnes manifestent selon le ministère de l’Intérieur, 3,5 millions selon la CGT. Trois mois plus tard, l’âge légal de départ à la retraite passe quand même progressivement de 62 à 64 ans : c’est l’un des épisodes les plus massifs de contestation sociale de ces dix dernières années, et pourtant l’objectif central du mouvement échoue.49.3Emmanuel Macron
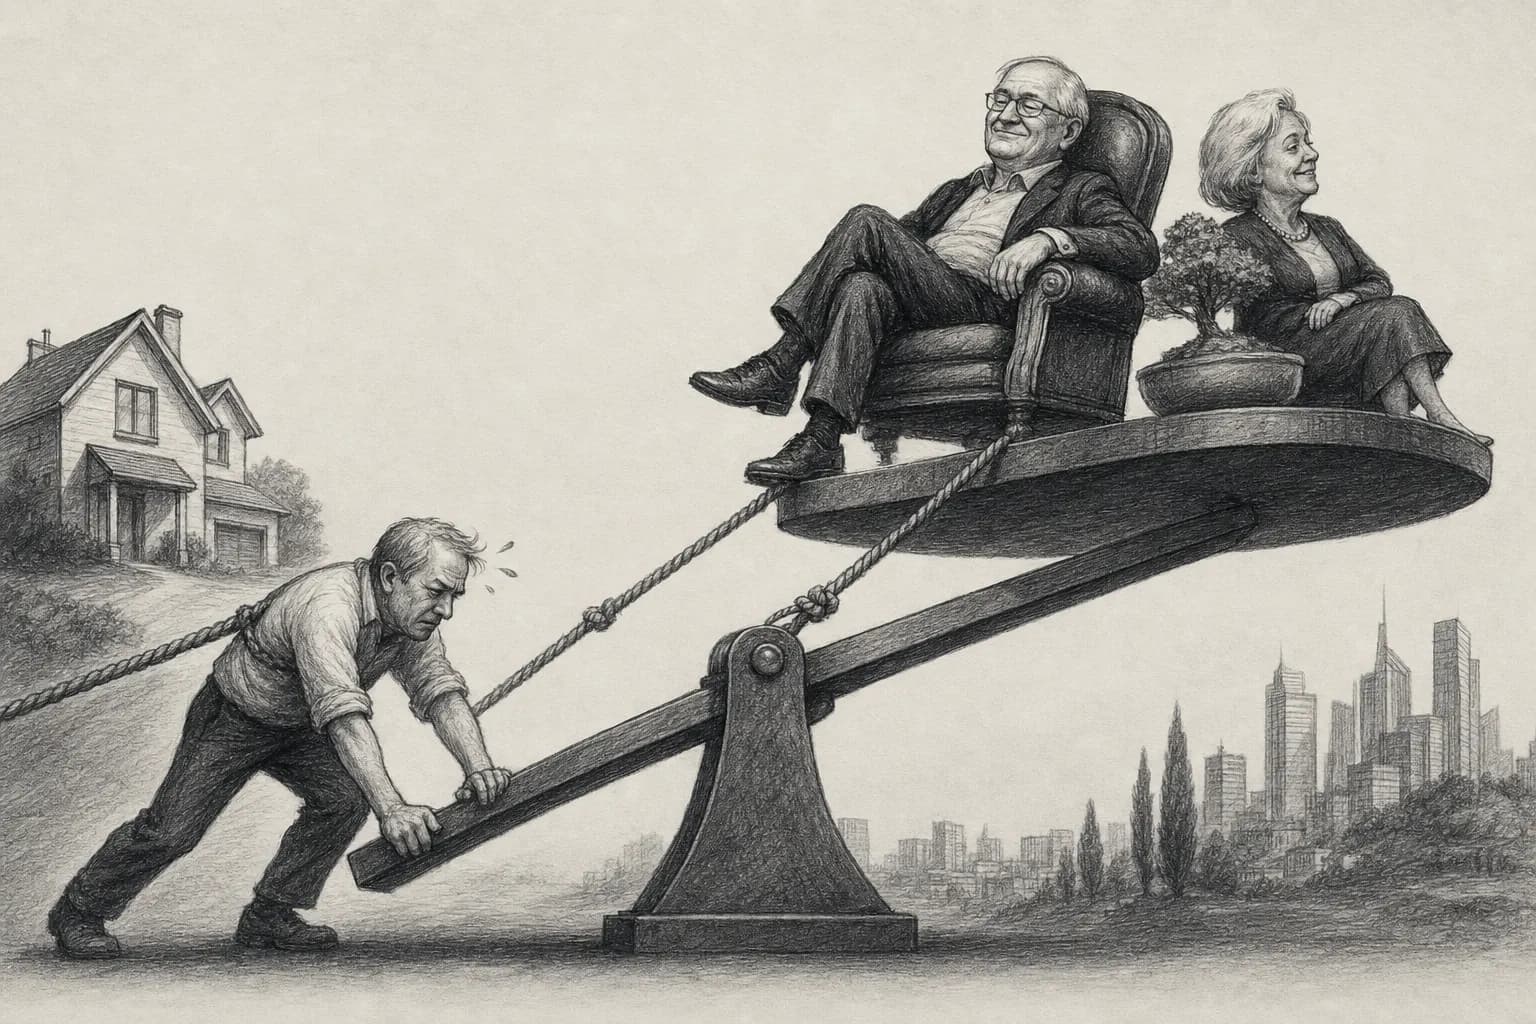
Un salarié peut financer la pension d’un retraité plus riche que lui et peiner à acheter son logement. Tenir compte du patrimoine paraît logique. Jusqu’à réduire la retraite de celui qui a économisé toute sa vie.
Imaginons deux voisins.
Le premier travaille. Il paie son loyer, met un peu d’argent de côté et essaie de réunir l’apport nécessaire pour acheter un logement. Le second est retraité. Sa maison est payée. Il possède aussi un appartement qu’il loue.
Une partie du salaire du premier finance la pension du second.
Le retraité n’a rien volé. Il a travaillé, cotisé, peut-être économisé pendant des décennies. Sa pension correspond à des droits. Mais le salarié qui la finance travaille lui aussi, sans avoir encore la sécurité matérielle de son voisin.
C’est là que la question devient inconfortable : jusqu’où la solidarité doit-elle protéger le patrimoine de celui qui en possède déjà, pendant que celui qui la finance essaie de construire le sien ?
Les retraités ne vivent pas tous dans la même France
Le Conseil d’orientation des retraites évalue les dépenses du système à 422 milliards d’euros en 2025, tous régimes confondus. Près du quart des dépenses publiques.
Mais cette somme ne permet pas de transformer les retraités en une catégorie de privilégiés.
En 2023, leur niveau de vie moyen était presque identique à celui de l’ensemble de la population. En intégrant l’avantage de posséder son logement, le COR l’estime supérieur de 6,5 % à la moyenne générale, mais très proche de celui des actifs.
L’écart porte davantage sur le patrimoine. Pour 2021, une étude présentée au COR estime le patrimoine net moyen des ménages retraités à environ 310 000 euros, contre 240 000 euros chez les actifs, hors biens durables et objets de valeur. Les emprunts déjà remboursés expliquent une partie de cette différence.
Derrière le même mot, on trouve donc le propriétaire de plusieurs logements et la personne qui compte ses courses. Leur demander le même effort aurait des conséquences très différentes.
Avoir cotisé ne fait pas disparaître celui qui cotise
Une personne a travaillé avec la perspective d’une pension, organisé ses dépenses et décidé de son départ. À 75 ans, elle ne peut pas recommencer sa carrière parce que les règles ont changé.
Mais la retraite par répartition fonctionne avec l’argent d’aujourd’hui. Les cotisations versées hier ont financé les pensions d’hier. Elles n’attendent pas sur un compte personnel.
Préserver une pension suppose donc que d’autres continuent de la financer. Augmenter leurs prélèvements réduit ce qu’ils peuvent consacrer à leur logement, à leurs enfants ou à leur propre épargne.
Le travail passé fonde un droit. Le travail présent permet de l’honorer. Une réforme doit pouvoir regarder les deux.
Celui qui a économisé toucherait moins
Introduire le patrimoine dans le calcul paraît résoudre le problème : les plus riches recevraient moins, les autres seraient protégés.
Prenons pourtant deux personnes fictives ayant eu la même carrière, les mêmes revenus et les mêmes cotisations. L’une a dépensé l’essentiel de ce qu’elle gagnait. L’autre a renoncé à certaines dépenses pour acheter un appartement.
Une retraite réduite selon le patrimoine ferait toucher moins à la seconde.
Son effort d’épargne deviendrait la raison de réduire ses droits. Certains pourraient aussi donner leurs biens avant l’évaluation pour échapper à la réduction.
Cela ne rend pas toute contribution du patrimoine injuste. Cela oblige à expliquer ce que l’on veut corriger : une différence de moyens, un avantage hérité ou une différence de choix personnels. Comme dans le débat sur l’héritage et le mérite, ces situations peuvent se mêler sans devenir équivalentes.
Une maison ne paie pas les courses
Autre cas fictif : une retraitée dispose de 1 300 euros par mois et habite une maison estimée à 450 000 euros.
Elle économise un loyer. Mais la hausse du prix de sa maison n’a pas augmenté sa pension. Un prélèvement important peut l’obliger à vendre.
Une contribution des retraités aisés devrait donc regarder les pensions, les loyers perçus, les revenus financiers, les dettes et les dépenses de dépendance. Une protection plafonnée du logement principal et des possibilités de paiement différé permettraient de tenir compte d’un patrimoine peu disponible.
Passer par une fiscalité progressive préserverait le calcul des droits tout en demandant davantage selon les moyens. Pour celui qui paie, la perte reste réelle. L’intérêt serait de pouvoir appliquer le même principe aux actifs fortunés.
Un actif fortuné dispose lui aussi de moyens pour contribuer.
Le salaire n’augmente pas par magie
Une économie sur les pensions peut réduire un déficit sans ajouter un euro sur une fiche de paie. Pour améliorer le revenu des travailleurs, il faudrait financer explicitement une baisse ciblée des prélèvements salariés ou un complément de revenu d’activité.
À titre d’illustration, 10 milliards d’euros annuels répartis entre 20 millions de travailleurs représentent environ 42 euros par mois chacun. Ce calcul ne démontre pas qu’une réforme rapporterait cette somme.
Politiquement, l’arbitrage est difficile : en 2022, plus de la moitié des inscrits de 70 à 79 ans ont voté à tous les tours, contre moins d’un cinquième des 18–34 ans, selon l’Insee. Ce poids électoral compte, sans suffire à expliquer les décisions.
Je crois qu’une contribution supplémentaire des retraités les plus aisés est défendable. Elle doit protéger les faibles revenus, tenir compte de l’épargne constituée et apporter un bénéfice démontré aux travailleurs.
La solidarité entre générations perdrait son sens si elle garantissait aux uns de conserver leur patrimoine tout en empêchant les autres d’en construire un.