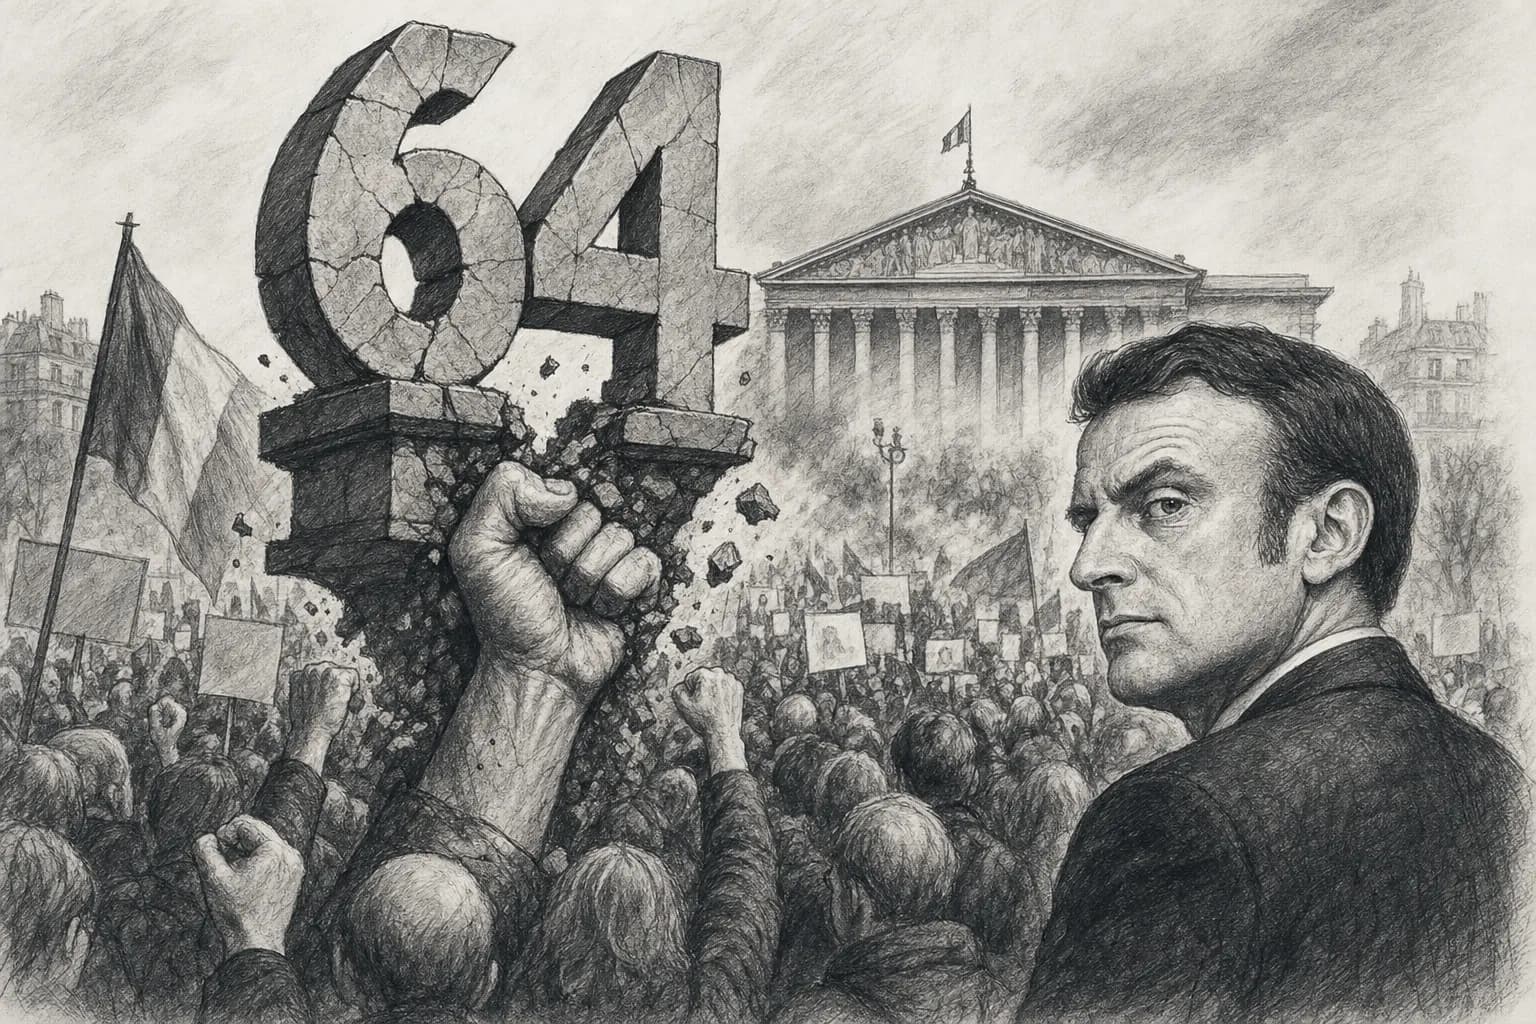
 Les grands mouvements sociaux des dix dernières années : Retraites 2023 : des millions dans la rue, un 49.3… et 64 ans quand mêmeLe 7 mars 2023, 1,28 million de personnes manifestent selon le ministère de l’Intérieur, 3,5 millions selon la CGT. Trois mois plus tard, l’âge légal de départ à la retraite passe quand même progressivement de 62 à 64 ans : c’est l’un des épisodes les plus massifs de contestation sociale de ces dix dernières années, et pourtant l’objectif central du mouvement échoue.49.3Emmanuel Macron
Une petite pension et deux retraites confortables assorties de revenus du patrimoine ne donnent pas la même capacité à contribuer. Le débat peut porter sur les ressources réelles du foyer, sans demander le même effort à tous les retraités.
Une personne qui vit avec une petite pension et paie encore un loyer. Un couple qui reçoit deux bonnes retraites, possède son logement et perçoit des revenus locatifs. Les deux situations entrent dans la catégorie des retraités.
Mais elles ne donnent pas les mêmes moyens de contribuer.
La Drees estime la pension moyenne de droit direct à 1 666 euros bruts, soit 1 541 euros nets par mois. Une moyenne ne décrit ni les carrières interrompues ni les retraites élevées, encore moins tous les revenus du ménage.
C’est à partir de cette diversité qu’une réforme peut être discutée.
Le vieillissement pose une difficulté réelle. Fin 2023, 17,2 millions de personnes percevaient une retraite de droit direct. Les pensions représentaient 422 milliards d’euros en 2025, soit 14,1 % du PIB, selon le Conseil d’orientation des retraites.
Le nombre de personnes âgées de 20 à 64 ans pour une personne de 65 ans ou plus est passé de 3,6 en 2009 à 2,5 en 2025. Ce ratio démographique n’est pas exactement celui des cotisants et des pensionnés, mais il montre le changement de structure de la population.
Dans un système par répartition, les revenus actuels financent les pensions actuelles. L’emploi, les cotisations, la progression des pensions et l’âge de départ participent donc à l’équilibre.
Les retraités ne sont pourtant pas tous fragiles financièrement. Une étude de la Drees montre que, pour les nouveaux retraités de 2020, le taux de pauvreté passe de 12,4 % avant le départ à 8,3 % lors de la première année complète de retraite.
Le patrimoine compte aussi. En 2024, les ménages dont la personne de référence avait entre 50 et 79 ans détenaient 61 % du patrimoine brut, pour 50 % des ménages, selon l’Insee. Cette tranche comprend aussi des actifs : elle ne permet pas d’attribuer toute cette richesse aux retraités.
Une pension résulte d’années de cotisations. Et une fois à la retraite, on dispose de peu de moyens pour modifier sa carrière en réponse à une nouvelle règle fiscale. Cela justifie de la prévisibilité et des changements progressifs.
Mais avoir cotisé ne soustrait pas automatiquement un revenu à toute contribution. Le salaire rémunère lui aussi un travail et reste imposé selon les règles collectives.
La question devient donc : à ressources comparables, quel effort demander ?
Une sous-indexation générale réduit le pouvoir d’achat de toutes les pensions. Avec 900 euros mensuels, elle peut toucher les dépenses essentielles. Avec 5 000 euros et un logement payé, ses effets sont différents.
Une fiscalité progressive peut mieux cibler les foyers aisés. Transformer un abattement proportionnel en déduction forfaitaire est une piste : l’avantage n’augmente plus de la même manière avec la pension.
Le logement demande toutefois de la prudence. Posséder sa résidence principale évite un loyer, mais ne donne pas forcément l’argent disponible pour payer un prélèvement élevé. Un report ou un plafonnement peut éviter une vente contrainte.
On peut donc demander davantage aux retraités qui ont les moyens de contribuer, tout comme aux actifs qui disposent de ressources comparables. Le critère serait le niveau de vie, avec protection des petites pensions. L’âge, seul, nous renseigne beaucoup moins sur ce qu’une personne peut réellement payer.