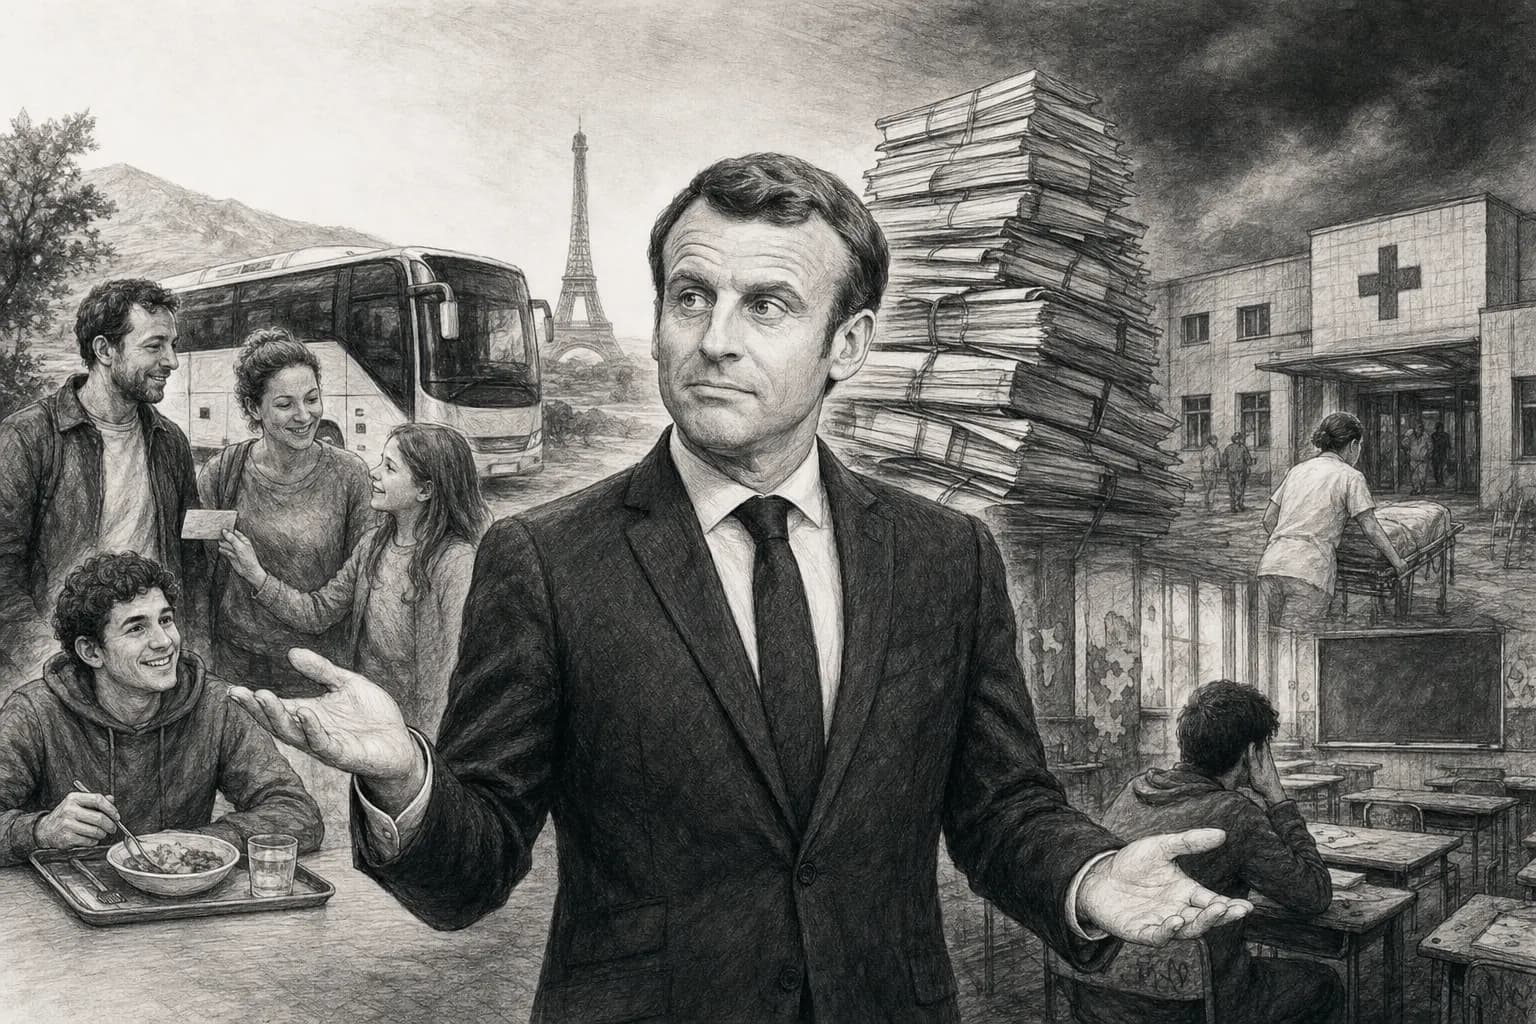
 Macron : neuf ans de pouvoir, qu’a-t-il vraiment changé pour les Français ?Suppression de la taxe d’habitation, prime Macron, cars longue distance, repas étudiants à 1 €, chômage en baisse… Depuis 2017, plusieurs réformes ont directement amélioré le quotidien des Français. Mais la dette a explosé, la pauvreté a progressé, l’école recule et les services publics restent sous tension. Au-delà des discours de ses défenseurs et de ses opposants, que disent les faits ?Emmanuel Macronbilan 2017-2026
En juillet, les nouveaux crédits à l’habitat hors renégociations sont tombés à 11 milliards d’euros. La baisse est nette sur un mois, mais elle ne mesure ni les ventes de logements ni la solvabilité de tous les ménages.
La production de nouveaux crédits à l’habitat hors renégociations est passée de 13,2 milliards d’euros en juin à 11 milliards en juillet 2026, en données corrigées des variations saisonnières. Cela fait environ 17 % de baisse sur un mois. Mais non, le marché immobilier français n’a pas perdu 17 % en juillet.
La statistique mesure les prêts nouvellement octroyés. Elle ne mesure ni le nombre de ventes, ni leur prix, ni la valeur de tous les crédits déjà en cours.
Un flux mensuel, provisoire et volatil
La Banque de France, dans sa publication du 7 septembre 2026, classe les 11 milliards d’euros de juillet dans le bas de la fourchette observée depuis le quatrième trimestre 2024. La donnée est provisoire et corrigée des variations saisonnières.
Le recul mensuel est réel : −16,7 % entre juin et juillet. Sur un an, la comparaison est moins spectaculaire. La production hors renégociations atteignait 12,5 milliards d’euros en juillet 2025 ; juillet 2026 se situe donc environ 12 % plus bas.
Les deux comparaisons répondent à deux questions différentes. Le mois sur mois mesure le coup de frein immédiat. Le glissement annuel limite certains effets de saison, mais il reste sensible au calendrier des dossiers et au comportement des banques.
Autre piège : la production n’est pas la variation de l’encours. Un prêt est compté dans la production lorsqu’il est octroyé, même avant son décaissement effectif. L’encours, lui, additionne les crédits encore dus et retranche les remboursements. Confondre les deux, c’est comparer les nouvelles entrées d’une baignoire avec le niveau d’eau.
Trois centièmes de taux, mais une contrainte cumulative
Le taux moyen des nouveaux crédits à l’habitat hors renégociations atteint 3,30 % en juillet 2026, hors assurance et frais, contre 3,27 % en juin et 3,09 % en juillet 2025. Trois centièmes sur un mois ne bouleversent pas seuls un plan de financement. La hausse accumulée sur un an réduit pourtant la capacité d’emprunt à mensualité constante.
Pour un ménage, le taux n’est qu’une partie de l’équation : prix du logement, apport, durée, assurance, revenu et règle d’endettement comptent aussi. La publication ne permet donc pas d’attribuer la baisse de production aux seuls taux. Elle montre une concomitance, pas une causalité démontrée.
L’encours brut de crédits à l’habitat des particuliers atteint 1 289 milliards d’euros en juillet 2026, en hausse de seulement 0,2 % sur un an. Ce quasi-plateau raconte une reprise encore molle : les nouveaux prêts compensent à peine les remboursements des anciens.
Cette inertie aide aussi à comprendre pourquoi la politique monétaire agit lentement, comme dans le débat sur la dette détenue par la Banque de France. Un taux directeur change vite ; le stock de prêts immobiliers, très majoritairement à taux fixe en France, se renouvelle sur des années.
Ce que le chiffre permet de dire
Juillet marque un repli net de la production et une légère hausse du coût des nouveaux prêts. Le signal mérite d’être suivi, surtout si août et septembre confirment la baisse.
Mais un mois provisoire ne suffit pas à annoncer un krach. Pour parler du marché immobilier, il faudra croiser cette série avec les transactions, les prix, les refus de prêt et les revenus des emprunteurs. La Banque de France donne ici le débit du robinet du crédit. Pas encore l’état complet de la maison.