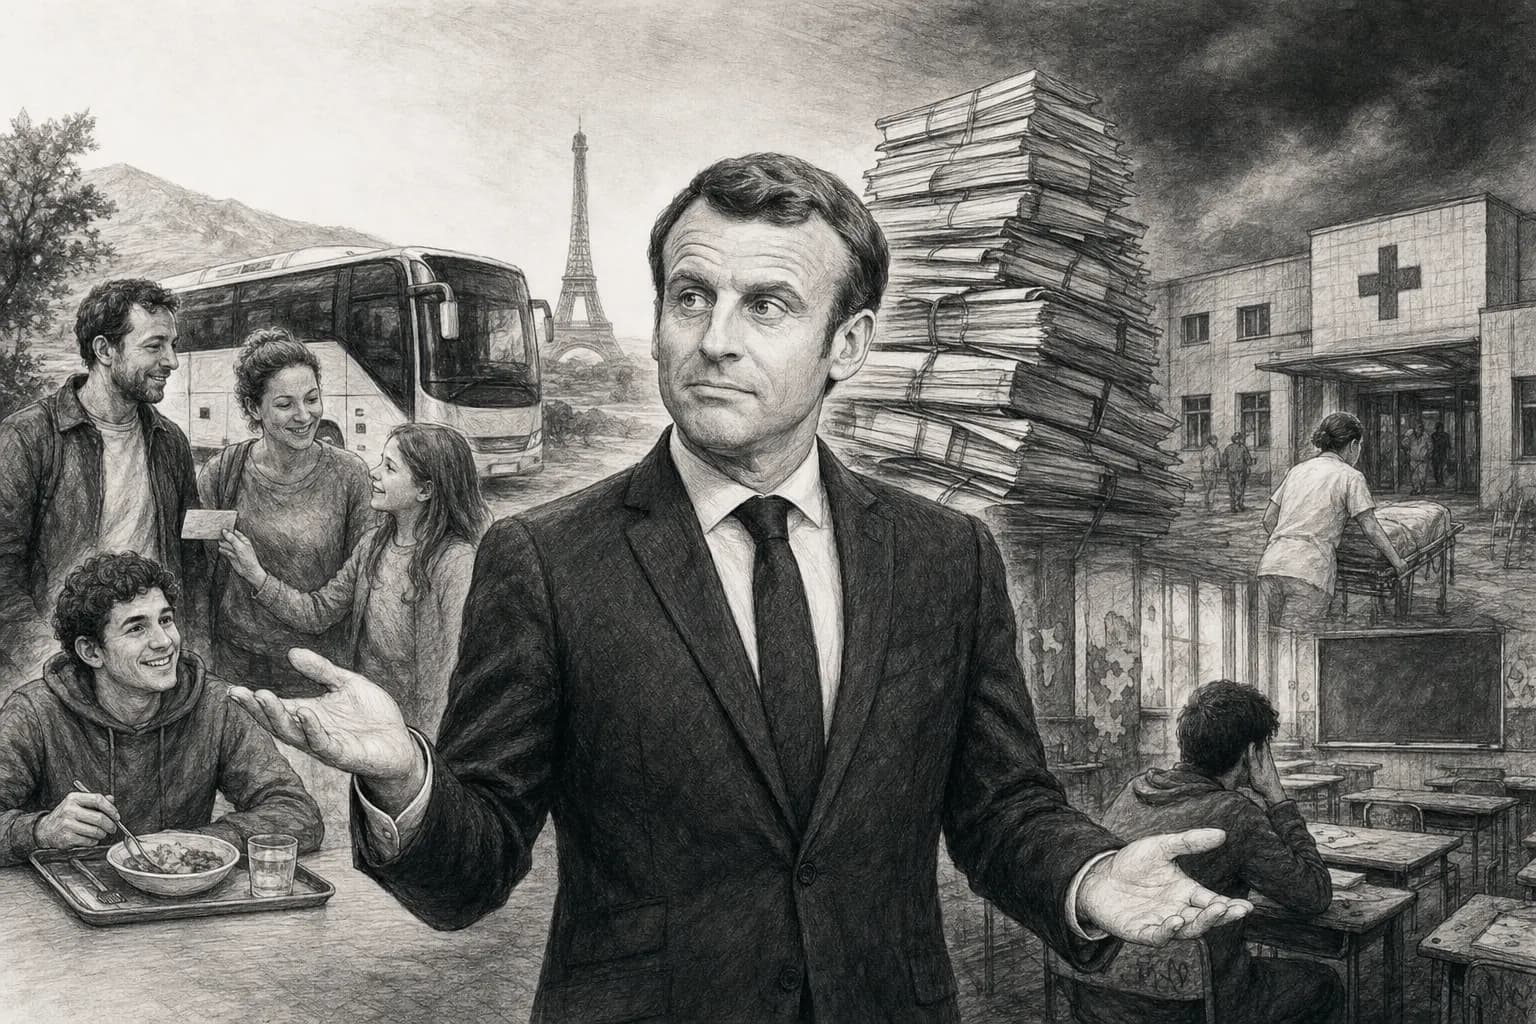
 Macron : neuf ans de pouvoir, qu’a-t-il vraiment changé pour les Français ?Suppression de la taxe d’habitation, prime Macron, cars longue distance, repas étudiants à 1 €, chômage en baisse… Depuis 2017, plusieurs réformes ont directement amélioré le quotidien des Français. Mais la dette a explosé, la pauvreté a progressé, l’école recule et les services publics restent sous tension. Au-delà des discours de ses défenseurs et de ses opposants, que disent les faits ?Emmanuel Macronbilan 2017-2026
Financer une partie de la protection sociale par la consommation plutôt que par le travail : l’idée existe déjà. Mais que changerait une hausse de TVA pour les entreprises et pour nous ?
On paie des cotisations sur nos salaires. On paie de la TVA lorsque l’on fait nos courses. Et les deux participent déjà, directement ou indirectement, au financement de notre protection sociale.
Alors quand Patrick Martin défend une TVA sociale et que Jean-Luc Mélenchon la rejette, lors du débat du Medef du 27 août 2026, de quoi parle-t-on exactement ? De changer la manière de payer nos soins, nos retraites ou nos prestations. Et donc de savoir qui contribuera davantage.
Ce qui changerait sur la facture
Le principe est assez simple : augmenter un ou plusieurs taux de TVA et utiliser cette recette pour réduire des cotisations.
Prenons un produit à 100 € hors taxe. Avec une TVA à 20 %, nous le payons 120 €. À 21 %, ce serait 121 €, si le vendeur répercute entièrement la hausse.
De l’autre côté, des cotisations diminuent. Mais lesquelles ? Une baisse des cotisations patronales réduit directement le coût pour l’employeur. Une baisse des cotisations salariales augmente directement le salaire net. Ce n’est pas le même effet sur notre fiche de paie.
Une entreprise peut aussi utiliser l’allègement pour baisser ses prix, investir ou améliorer ses marges. Rien ne permet de supposer que tout finira automatiquement dans les salaires.
Ce financement par l’impôt existe déjà, à travers la CSG et des fractions de TVA. Le Medef évalue à 50 milliards d’euros la part financée par la TVA. C’est le chiffre avancé par l’organisation patronale, à distinguer du chiffrage d’une nouvelle réforme.
Pourquoi les entreprises y voient un intérêt
Les cotisations pèsent sur le travail réalisé en France. La TVA, elle, porte sur les produits consommés ici, qu’ils soient fabriqués en France ou importés. Les exportations françaises sont exonérées de TVA française.
En transférant une partie du financement, on peut donc réduire le coût de certaines productions françaises tout en faisant davantage contribuer la consommation de produits importés.
Cela peut aider une entreprise qui emploie beaucoup de salariés et affronte la concurrence internationale. Mais cela ne lui donne pas, à lui seul, les compétences, l’énergie ou les machines dont elle manque.
L’idée pose aussi une question plus large : puisque certaines prestations bénéficient à tous, leur financement doit-il reposer autant sur le travail ? La question mérite d’être discutée. Encore faut-il regarder ce que le changement produit pour chacun.
Nous ne consommons pas tous la même part de nos revenus
Sur un même achat, deux personnes paient la même TVA. Mais lorsque l’on dépense presque tout son revenu pour vivre, cette taxe prend proportionnellement davantage de place que lorsque l’on peut épargner.
Une simulation de l’Insee, portant sur une hausse de trois points du taux normal, estimait une baisse moyenne du niveau de vie corrigé de 0,6 %, soit environ 110 € par unité de consommation. Pour les 10 % les plus modestes, la perte relative atteignait 1,8 %.
Cette étude ne chiffre pas le projet précis du Medef. Elle aide à comprendre le mécanisme.
On peut compenser cette perte par des prestations, une prime d’activité renforcée ou une baisse de cotisations salariales. Mais une compensation utilise une partie de la recette attendue. Et une personne retraitée ou sans emploi ne bénéficie pas directement d’une baisse de cotisations sur un salaire qu’elle ne reçoit pas.
Et la Sécurité sociale dans tout ça ?
Les dépenses de santé ne disparaissent pas lorsque l’on supprime une cotisation. Il faut donc garantir que la nouvelle recette arrivera bien aux organismes sociaux, dans la durée.
La consommation peut ralentir. L’emploi aussi. Changer de financement change les risques, sans les faire disparaître. Et financer une prestation universelle ne soulève pas exactement les mêmes questions qu’une cotisation qui ouvre des droits à la retraite.
Alors avant de se prononcer, il nous faut connaître les taux concernés, les cotisations réduites et l’effet selon les revenus. Il nous faut aussi savoir comment les droits seront financés demain. Parce que derrière ce débat assez technique, il y a quelque chose de très concret : ce que nous paierons à la caisse, ce que nous toucherons à la fin du mois et les prestations sur lesquelles nous pourrons compter.