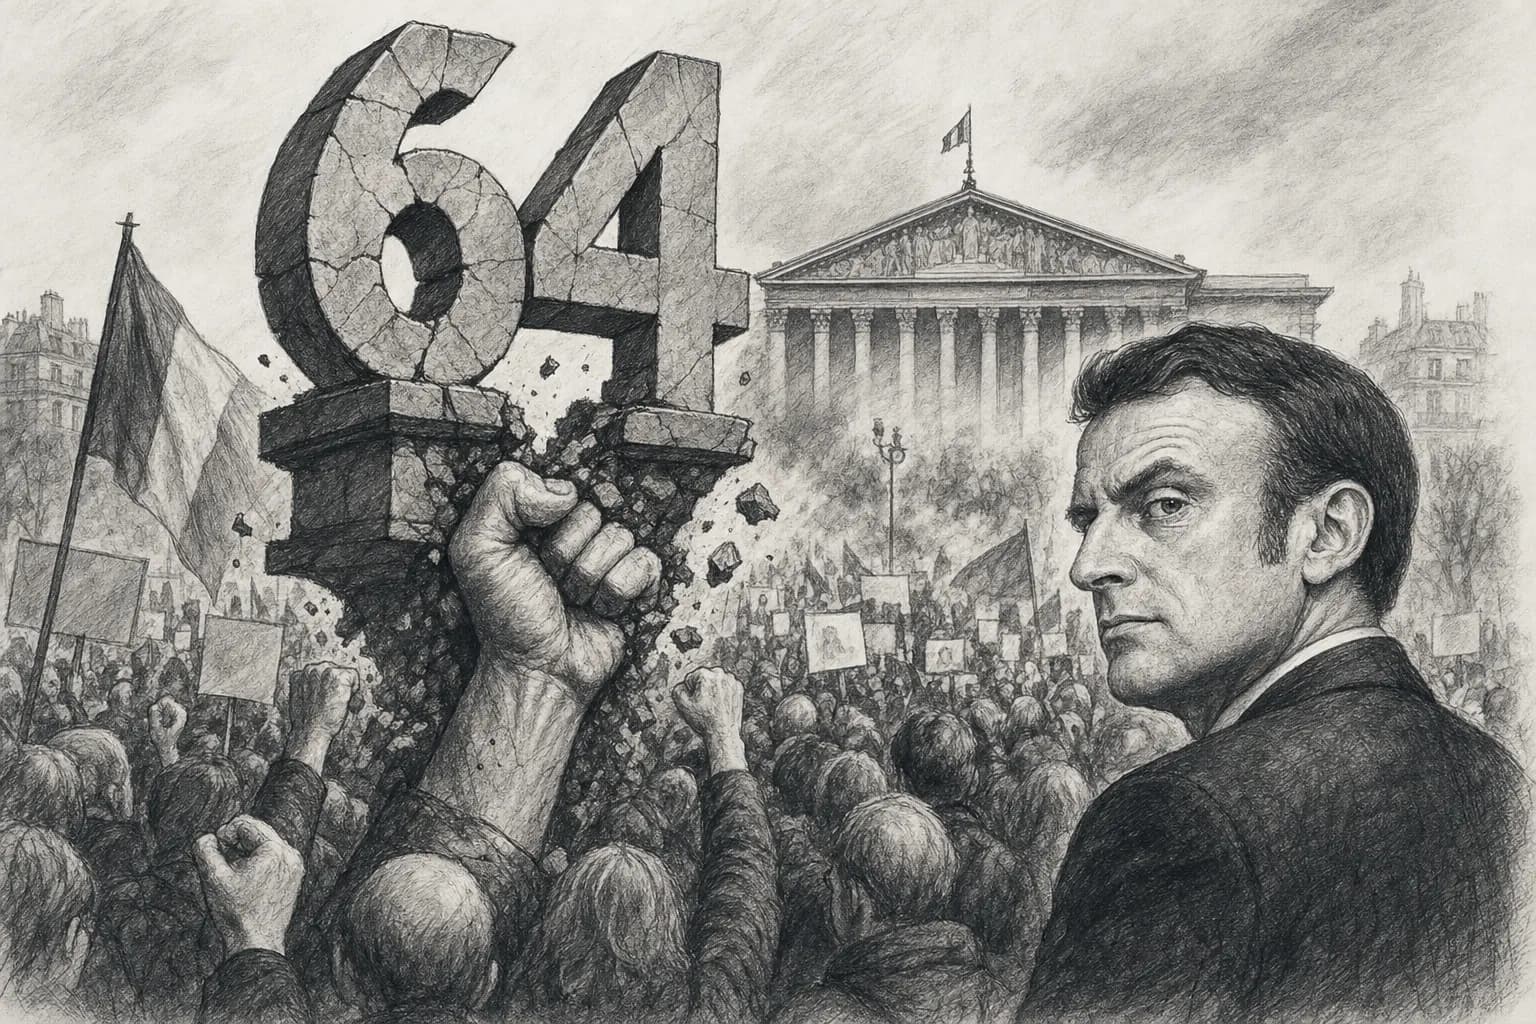
 Les grands mouvements sociaux des dix dernières années : Retraites 2023 : des millions dans la rue, un 49.3… et 64 ans quand mêmeLe 7 mars 2023, 1,28 million de personnes manifestent selon le ministère de l’Intérieur, 3,5 millions selon la CGT. Trois mois plus tard, l’âge légal de départ à la retraite passe quand même progressivement de 62 à 64 ans : c’est l’un des épisodes les plus massifs de contestation sociale de ces dix dernières années, et pourtant l’objectif central du mouvement échoue.49.3Emmanuel Macron
Les déficits et le vieillissement imposent des choix. Mais une réforme des retraites ou du chômage ne touche pas seulement un total budgétaire : elle modifie des revenus, des droits et parfois les dépenses d’autres organismes.
Réduire les dépenses sociales. On entend souvent cette proposition comme s’il s’agissait d’un ensemble abstrait, quelque part dans les comptes de l’État.
Mais une dépense sociale, c’est une pension versée, un soin pris en charge, une indemnité après un licenciement. Lorsqu’elle diminue, quelqu’un peut recevoir moins. Ou devoir payer davantage.
Gabriel Attal et Édouard Philippe proposent de réformer les retraites, l’assurance-chômage et certaines prestations. Le problème budgétaire existe : le déficit public a atteint 152,5 milliards d’euros en 2025, soit 5,1 % du PIB.
Reste à savoir comment le réduire et sur qui porterait l’effort.
Les retraites représentent environ 422 milliards d’euros en 2025, soit 14,1 % du PIB, selon le Conseil d’orientation des retraites. À cette échelle, elles pèsent nécessairement dans le débat sur les comptes publics.
Le COR estime le déficit du système de retraite autour de 5,1 milliards d’euros en 2025 hors produits financiers. Ce n’est pas la même chose que le déficit de toutes les administrations publiques.
Dans la répartition, les revenus actuels financent les pensions actuelles. L’équilibre dépend du nombre de personnes en emploi, de leurs rémunérations, des recettes prélevées, de la progression des pensions et de l’âge effectif de départ.
Repousser cet âge peut améliorer les comptes si les personnes restent au travail et cotisent. Si elles passent par le chômage, l’invalidité ou la maladie, une partie de la dépense se retrouve ailleurs.
On ne peut donc pas regarder uniquement la caisse de retraite en supposant que les autres ne bougent pas.
Le Conseil d’analyse économique souligne le rôle des taux d’emploi plus faibles des jeunes et des seniors dans l’écart de volume de travail avec l’Allemagne. Leur accès réel à un poste compte autant que l’âge inscrit dans une réforme.
L’assurance-chômage a, elle aussi, une contrainte financière : l’Unédic prévoit une dette d’environ 61,5 milliards d’euros en 2026. Mais les allocations maintiennent également un revenu lorsque l’emploi disparaît.
Ce revenu permet au ménage de continuer à payer son logement et ses achats. Il soutient donc aussi l’activité des entreprises.
Réduire la durée d’indemnisation peut accélérer une reprise d’emploi lorsque des postes adaptés existent. Lorsque l’activité ralentit, cela peut surtout avancer le moment où le revenu baisse. La Banque de France prévoit environ 0,5 % de croissance en 2026 : le contexte ne peut pas être retiré du calcul.
Une programmation budgétaire sur plusieurs années, défendue par Édouard Philippe, peut donner de la visibilité. Mais une règle ne choisit pas les dépenses à réduire. Elle ne décide pas à notre place si l’on protège les petites pensions, les investissements, les soins ou certains avantages fiscaux.
C’est là que se trouve le choix politique.
Faire davantage contribuer les foyers aisés, améliorer l’organisation d’un service ou diminuer une prestation modeste ne produit pas le même effet, même si l’économie affichée est identique.
Le vieillissement impose une adaptation. Davantage d’emplois peut aider à la financer. Une hausse de prélèvements ou une évolution des droits répartit autrement l’effort.
Pour comprendre les réformes, il faut donc pouvoir retrouver les personnes derrière les économies annoncées. Qui perdrait un revenu ? Qui travaillerait plus longtemps ? Qui contribuerait davantage ? Ce sont ces réponses qui décrivent ce que le redressement changerait dans nos vies.